
O líder subserviente e deprimido, da UNITA, bacharel, tirano, psicopata, intrujão, ACJ “Betinho”, num dos seus assomos mirabolantes veio proclamar publicamente a sua total incapacidade de noção de Estado, com uma matriz oca, megalómana e demagógica.
Entre o Fundo Jovem sem base sólida e o Seguro Jovem estruturado do governo, o nosso diretor, já ontem pormenorizou separando as alucinações da realidade. É que a terra é redonda tal qual como o BNA não é fabricante de moeda sem regras nem exigências. Pode emitir moeda, mas sem sustentação terá de fazê-lo com desvalorização insustentável, o que seria desastroso no descontrole da inflação.
Mas hoje vou dedicar-me à habitação, também aqui ACJ “Betinho”, à boa maneira da UNITA, foi mais uma “bojarda” sem qualquer nexo com base na realidade, apenas uma reação inconsistente contra a política governamental para o sector:
1 – O Ministério das Obras Públicas, Urbanismo e Habitação (MINOPUH) calcula que o país necessita de pelo menos 2,2 milhões de novas moradias para erradicar o défice de habitação e realojar famílias que vivem em construções précarias. Projeções demográficas indicam que, sem intervenções estruturais de grande escala, este número poderá ultrapassar os 4 milhões até 2050.
2 – Luanda concentra aproximadamente 50% a 60% dessa necessidade global (estimando-se entre 1,1 a 1,3 milhão de casas só na província da capital). A pressão em Luanda decorre do rápido crescimento demográfico, do êxodo rural e da proliferação de assentamentos informais (“musseques”) sem saneamento básico, água potável ou eletricidade regular.
O Governo angolano tem diversificado as políticas habitacionais, transitando de modelos baseados exclusivamente em grandes centralidades estatais para estratégias mistas:
1 – Aposta na disponibilização de lotes de terra infraestruturados para que as próprias famílias construam as suas habitações.
2 -Instrumentos financeiros para apoiar a aquisição e construção da primeira habitação por jovens e famílias de médios/baixos rendimentos
3 – Programas focalizados na melhoria in loco das infraestruturas das periferias em Luanda e noutras capitais provinciais.
O Programa de Auto-Construção Dirigida (PAD) é a principal aposta estratégica do Executivo angolano para reduzir o défice habitacional. O modelo assenta na transição do investimento direto em grandes centralidades (custoso para o Estado) para o provimento massivo de lotes de terra urbanizados.
Os custos dividem-se entre os encargos do Estado com infraestruturação e os custos suportados pelos beneficiários:
O Plano de Desenvolvimento Nacional prevê investimentos na ordem de centenas de milhar de milhões de Kwanzas para o loteamento e infraestruturação das reservas fundiárias.
A cedência de lotes visa ser socialmente acessível. O beneficiário paga taxas urbanas reduzidas (emissão do Direito de Superfície, licença de construção e emissão de títulos de ocupação).
Estima-se que as casas tipologia T2 e T3 erguidas por auto-construção custem entre 40% a 60% menos do que as habitualmente comercializadas no mercado imobiliário formal. O financiamento é apoiado por linhas de crédito bonificado à habitação com taxas de juro bonificadas.
Em Luanda, a atribuição de lotes foca-se nas Reservas Fundiárias do Estado situadas nos municípios de expansão da província:
1 – Viana e Zango: Extensas áreas de reserva destinadas ao loteamento para famílias de rendimento médio e baixo.
2 – Cacuaco e Sequele (Periferia): Loteamentos com ligação às infraestruturas viárias de acesso à zona urbana.
3 – Icolo e Bengo e Belas: Áreas reservadas ao desenvolvimento de agrovilas e modelos residenciais de baixa densidade.
Resolver totalmente o défice de cerca de 2,2 milhões de habitações em Angola (e entre 1,1 e 1,3 milhão só em Luanda) levaria no mínimo 15 a 25 anos, mesmo a operar no limite máximo da capacidade financeira, logística e técnica do Estado.
Considerando a produção do Estado, a iniciativa privada e o impacto da Auto-Construção Dirigida (PAD):
Cenário de Capacidade Atual (Ritmo Real);
Produção anual média: 15.000 a 25.000 habitações/lotes por ano entregues pelo setor público e privado.
Tempo necessário: Mais de 80 anos.
Problema: O crescimento populacional (3% ao ano) gera cerca de 100.000 novas famílias por ano, o que faz com que o défice continue a aumentar em vez de diminuir (podendo chegar aos 4 milhões de casas em 2050 se o ritmo atual se mantiver).
Tentar dispersar a população de forma cega pelo território não funciona. O melhor caminho estratégico passa por fortalecer polos regionais existentes, transformando-os em alternativas reais de atração demográfica e económica a Luanda.
1 – Eixo Central e Planalto (Huambo, Kuito / Bié e Lobito/Benguela): Huambo e Benguela: Historicamente constituem o coração do Corredor do Lobito. Huambo possui vocação agrícola, académica e climática ímpar, funcionando como o grande polo de equilíbrio do planalto central. Benguela e o Lobito asseguram a ligação portuária internacional e industrial.
2 – Eixo Norte e Sul: Cidades como Lubango (Huíla) no Sul e Mbanza Kongo ou Uíge no Norte funcionam como âncoras comerciais e de serviços transfronteiriços
Estimativa de Investimento Necessário: Um plano nacional de descentralização demográfica e coesão territorial exigiria um envelope financeiro plurianual colossal:
1 – Investimento Global Estimado: Entre 30 mil milhões e 50 mil milhões de dólares (cerca de 27 a 45 biliões de Kwanzas), distribuídos por um horizonte temporal de 10 a 15 anos.
Composição do Financiamento:
Parcerias Público-Privadas (PPP): Fundamental para estradas, ferrovias, portos secos e energia.
Reorientação das Receitas Fiscais e Soberanas: Canalização de uma percentagem das receitas petrolíferas e mineiras para o Fundo de Desenvolvimento Nacional e para as autarquias.
Financiamento Multilateral: Apoio de instituições como o Banco Africano de Desenvolvimento (BAD), o Banco Mundial e linhas de crédito bilaterais direcionadas para infraestruturas verdes e corredores logísticos (como o financiamento internacional já existente no Corredor do Lobito).
Um governo responsável, cuja continuidade é exigível para persecução de projetos iniciados e que marcam uma viragem no paradigma social e económico, dada a exigência de experiência e conhecimento dos dossiers, fundamental para não exposição e aventureirismos que marcariam um retrocesso irremediável.
A descentralização demográfica é um imperativo nacional, e o plano de desenvolvimento, concreto, do interior do País, é a oportunidade única para iniciar o processo, sem precipitações, e ocupando gradualmente a exigência de mão de obra em diversos sectores, tanto na iniciativa própria, dadas as oportunidades, como por conta de outrem. Para isso, mesmo que a oposição tente escamotear, a ação governativa liderada por João Manuel Gonçalves Lourenço, encetou um rumo do qual emergem infra-estruturas capazes de dar resposta à valorização da terra e dignificação do homem.
Vejamos a base de uma transformação estrutural já em execução:
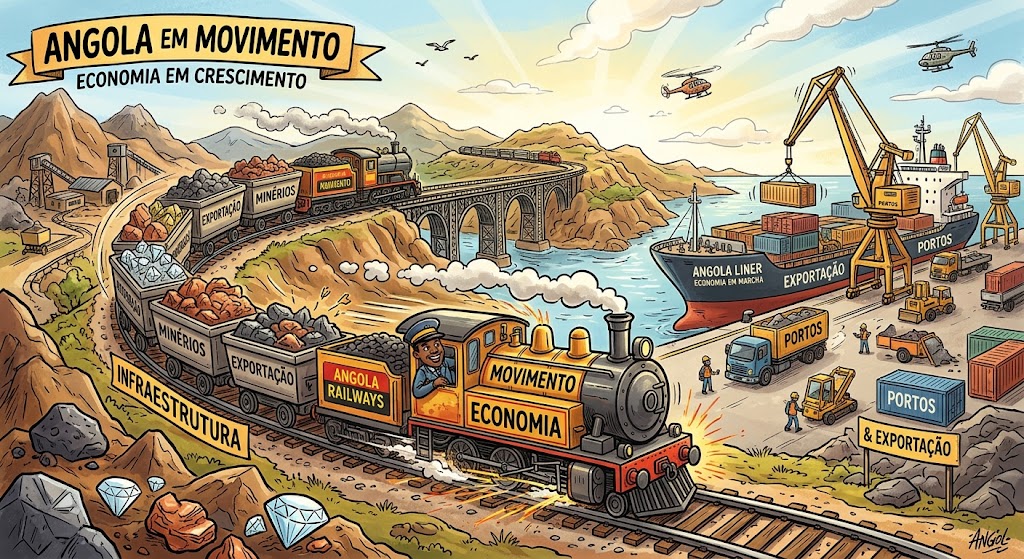
O Corredor do Lobito: articulado pela infraestrutura do Caminho de Ferro de Benguela (CFB) e pelo Porto Comercial do Lobito, representa o ativo estratégico mais importante para transformar a geografia económica e demográfica do interior angolano.
Ao interligar o Porto do Lobito no Atlântico às províncias de Benguela, Huambo, Bié e Moxico, prolongando-se até à República Democrática do Congo (Kolwezi) e Zâmbia, este eixo logístico internacional deixa de ser um mero canal de escoamento mineiro transfronteiriço para se tornar num motor de atração populacional e fixação de investimento produtivo.
A operacionalização plena da ferrovia altera radicalmente os custos de produção e logística nas províncias atravessadas pela linha: O Huambo e o Bié possuem um potencial agrícola ímpar (milho, cereais, feijão, batata e hortícolas).
O transporte ferroviário reduz os custos de frete em mais de 50% face ao transporte rodoviário, permitindo que a produção local chegue competitiva tanto aos mercados costeiros (Luanda e Benguela) como aos países vizinhos.
A disponibilização de frete de mercadorias eficiente incentiva a criação de parques industriais, fábricas de transformação alimentar, adubos e fertilizantes no Huambo, Kuito e Luena, fixando valor acrescentado onde a matéria-prima é extraída ou cultivada.
O comboio viabiliza o transporte económico de combustível, cimento e insumos agrícolas a partir da costa para o interior, reduzindo os custos de vida e de construção no interior do país.
O desenvolvimento do Corredor do Lobito contraria o êxodo rural e a atração gravitacional desproporcional exercida por Luanda:
Para transformar o transporte de mercadorias em desenvolvimento local duradouro, a estratégia assenta em três pilares:
1 – Criação de plataformas de consolidação de carga no Huambo, Kuito e Luena para facilitar a recolha da produção dos pequenos e médios agricultores locais.
2 – Mobilização de investimento privado internacional na gestão da linha e na renovação do material circulante, libertando fundos públicos para infraestruturas sociais locais (hospitais e escolas).
3 – Integração de projetos de mineração interior (como o lítio, terras raras e cobre no Moxico e províncias vizinhas) com as cadeias agrícolas e agro-processadoras ao longo do corredor.
A revitalização e expansão do Corredor do Lobito transformaram-se num dos maiores projetos de infraestrutura do continente africano, mobilizando uma convergência sem precedentes de capital privado internacional, bancos de desenvolvimento e apoio geopolítico (principalmente dos Estados Unidos e da União Europeia).
Os montantes e as fontes de financiamento estruturam-se em três pilares principais:
Concessão Privada: Lobito Atlantic Railway (LAR).
A gestão, exploração e manutenção do trecho ferroviário em Angola (por um período de 30 anos) foi atribuída em concessão ao consórcio internacional LAR (Lobito Atlantic Railway), constituído por:
1 – Mota-Engil (engenharia e construção, com 49,5%);
2- Trafigura (líder global na comercialização de mercadorias e recursos, com 49,5%);
3 – Vecturis SA (operadora ferroviária belga, com 1%).
Compromisso de Investimento do Consórcio:
1 – Mais de 450 a 550 milhões de USD diretamente alocados à modernização de locomotivas, vagões de mercadorias, oficinas, sinalização e reabilitação de vias operacionais em território angolano.
2 – Ampliação da capacidade operacional de transporte de cerca de 250 mil toneladas para mais de 1 milhão de toneladas anuais a curto prazo e até 5 milhões de toneladas na plena capacidade do corredor.
Financiamento dos Estados Unidos (DFC e Exim Bank)
No âmbito da iniciativa da Aliança para as Infraestruturas e Investimento Global (PGII) do G7, os EUA assumiram o Corredor do Lobito como o seu principal projeto emblemático na África Subsariana:
1- U.S. International Development Finance Corporation (DFC): Aprovou e formalizou um empréstimo de 753 milhões de dólares à Lobito Atlantic Railway. Este financiamento apoia diretamente a modernização da linha férrea, a compra de novos vagões pesados e o reforço da segurança logística ao longo de mais de 1.300 km.
2 – Export-Import Bank dos EUA (EXIM Bank): Aprovou linhas adicionais de apoio de crédito superior a 1.000 milhões de dólares para projetos de energia limpa (projetos solares em Angola) e equipamentos agrícolas e de telecomunicações associados à zona de influência do corredor.
A União Europeia e outras instituições multilaterais integram o financiamento através da estratégia Global Gateway:
1 – União Europeia (Global Gateway): Compromissos de concessão e fundos de garantia para apoiar o desenvolvimento do ecossistema ao redor da ferrovia (estudos ambientais, apoio a pequenas e médias empresas agrícolas locais e facilitação do comércio transfronteiriço no Luau/RDC).
2 – Banco Africano de Desenvolvimento (BAD): Mobilização de fundos da ordem dos 500 milhões de dólares para o troço que estenderá o corredor até à Zâmbia (construção de mais de 800 km de novas vias ferroviárias ligando Luacano em Angola a Chingola na Zâmbia).3 – Africa Finance Corporation (AFC): Atua como o promotor principal (lead developer) da extensão ferroviária Angola–Zâmbia, coordenando os consórcios de construção e a estruturação do financiamento privado e público.
O Corredor do Lobito é hoje considerado a infraestrutura de transporte mais estratégica e disputada da África Subsariana. A sua importância para a cadeia global de abastecimento de minerais críticos, em particular o cobre e o cobalto, assenta em fatores de natureza geopolítica, logística e ambiental:
O cinturão mineiro da África Central, que abrange a Província de Katanga na República Democrática do Congo (RDC) e o Copperbelt da Zâmbia, concentra algumas das maiores reservas mundiais de minérios essenciais para a transição energética:
1 – RDC: Responsável por mais de 70% da produção mundial de cobalto e um dos maiores produtores globais de cobre.
2 – Zâmbia: Um dos principais produtores de cobre de alta pureza no continente.
Historicamente, grande parte das concessões mineiras e das refinarias na região é controlada ou financiada por empresas chinesas. Para os Estados Unidos e a União Europeia, o financiamento da modernização do Corredor do Lobito (via DFC, Exim Bank e Global Gateway) representa uma tentativa direta de garantir uma rota logística alternativa e ocidentalizada para escoar estes materiais estratégicos sem depender exclusivamente de rotas controladas por potências concorrentes.
Antes do escoamento pelo Caminho de Ferro de Benguela (CFB) até ao Porto do Lobito, a produção de minérios do Copperbelt e de Katanga dependia de longos e saturados trajetos rodoviários até aos portos do Oceano Índico (Dar es Salaam na Tanzânia) ou da África do Sul (Durban).
ParâmetroRotas Tradicionais (Durban / Dar es Salaam)Corredor do Lobito (Oceano Atlântico)Distância Rodoviária/Ferroviária2.500 km a 3.500 km1.300 km a 1.800 kmTempo de Trânsito30 a 45 dias (frequentes filas de camiões nas fronteiras)8 a 12 dias (combinação comboio-porto)Custo de FreteElevado devido ao combustível rodoviário e intermediáriosRedução estimada entre 30% e 50%Destino Marítimo OcidentalCircun-navegação da costa africanaAcesso direto e rápido ao Atlântico (EUA e Europa)O cobre e o cobalto são componentes vitais para a economia global do século XXI:
1 – Baterias de Veículos Elétricos (EV): O cobalto é crucial para a estabilidade e densidade energética das baterias de iões de lítio.
2 – Redes Elétricas e Inteligência Artificial: O cobre é o condutor por excelência para a expansão de redes de energia renovável (eólica/solar) e para a infraestrutura de consumo massivo de energia dos novos Data Centers de IA.
A capacidade do Corredor do Lobito para transportar minérios em grande escala por ferrovia reduz os “gargalos” na cadeia de valor, garantindo um fluxo previsível e reduzindo a volatilidade dos preços das matérias-primas nos mercados internacionais.
A substituição de milhares de camiões a diesel que atravessavam a África Austral por composições ferroviárias elétricas ou a diesel de alta eficiência reduz substancialmente as emissões de dióxido de carbono (CO-2) associadas ao transporte por tonelada de minério exportado. Isto permite às empresas mineiras e fabricantes de tecnologia (como montadoras de automóveis elétricos) cumprirem os exigentes critérios ESG (Environmental, Social, and Governance) exigidos pelos reguladores ocidentais.
O controlo da produção de minérios críticos na República Democrática do Congo (RDC) é marcado por uma forte assimetria geopolítica. A China estabeleceu uma posição dominante nos locais de extração ao longo dos últimos vinte anos, enquanto o Ocidente foca a sua estratégia recente no controlo da rota de escoamento e infraestrutura logística, em particular através do Corredor do Lobito.
A Divisão do Controlo das Minas na RDC
A Dominância Chinesa na Extração
A China detém o controlo direto ou participações maioritárias em 15 das 19 maiores minas industriais de cobre e cobalto na RDC.
1 – Quota de Mercado: As empresas estatais e privadas chinesas (como a CMOC Group, Zijin Mining, China Railway Group e Sinohydro) controlam cerca de 70% a 80% da produção de cobalto e perto de 45% a 50% da extração de cobre no país.
2 – Principais Operações: Destacam-se as minas de Tenke Fungurume e Kisanfu (detidas pela CMOC), que figuram entre os maiores e mais ricos jazigos de cobalto do planeta.
3 – Modelo de Negócio: A estratégia de Pequim assentou no acordo histórico “Minerais por Infraestruturas” (Sicomines, 2008) e em compras diretas de ativos a mineradoras ocidentais, garantindo o controlo na fonte para abastecer a sua própria indústria de refinação e fabrico de baterias.
O peso do capital ocidental na extração direta na RDC é significativamente mais reduzido:
1 – Glencore (Suíça / Multinacional Ocidental): É a principal exceção ocidental de grande escala, operando os gigantescos complexos de Kamoto (KCC) e Mutanda, mantendo a posição de uma das maiores produtoras individuais de cobalto e cobre na RDC.
2 – Canadá e Outros Operadores: Empresas canadianas (como a Ivanhoe Mines, que opera a megamina de cobre de alta pureza em Kamoa-Kakula) e joint-ventures com a empresa estatal congolesa Gécamines representam o restante volume expressivo de extração de capital não chinês.
A assimetria entre quem extrai (China) e quem controla o comboio/porto (EUA/UE/Consórcio LAR) cria uma dinâmica pragmática e paradoxal no Corredor do Lobito:
Embora os EUA e a União Europeia financiem a reabilitação da linha para criar uma rota ocidental segura, a infraestrutura é operada sob o princípio de acesso aberto comercial (open access).
Como as mineradoras chinesas produzem a esmagadora maioria do minério em Kolwezi (RDC), são essas mesmas empresas chinesas as principais utilizadoras do comboio até ao Porto do Lobito.
Ao utilizarem o CFB, as mineradoras chinesas reduzem em cerca de 50% o tempo e custo de envio dos seus minérios rumo ao mercado global.
Para operadores ocidentais como a Glencore e a Ivanhoe Mines, o Corredor do Lobito é uma alternativa vital. Permite evitar os estrangulamentos dos portos do Oceano Índico (Dar es Salaam e Durban), reduzindo a viagem da mina ao porto de 30 dias para cerca de 8 dias e garantindo que o seu cobre chegue mais rápido às refinarias europeias e norte-americanas.
O operador privado da linha férrea, a Lobito Atlantic Railway (que inclui a Trafigura e a Mota-Engil), vende serviços de frete ferroviário imparciais. O objetivo do operador é maximizar o volume de mercadorias transportadas. Assim, o corredor acaba por servir tanto a estratégia geopolítica ocidental (garantindo que existe uma alternativa ao circuito dominado por portos do Índico) como os interesses comerciais das mineradoras operadas pela China na RDC.A comparação entre o Corredor do Lobito (na costa atlântica) e as rotas tradicionais pelos portos do Oceano Índico — Durban (África do Sul) e Dar es Salaam (Tanzânia) — revela um forte contraste entre a eficiência logística do novo eixo ferroviário e o atrito operacional das rotas rodoviárias a leste e a sul.
Quadro ComparativoGeral
Indicador LogísticoCorredor do Lobito (Angola)Porto de Durban (África do Sul)Porto de Dar es Salaam (Tanzânia)Modo de Transporte PrincipalFerroviário contínuo (com transbordo de contingência em pontos modais)Predominantemente rodoviário (camiões pesados)Predominantemente rodoviário (com uso residual do TAZARA)Distância Mina $\rightarrow$ Porto (Ex: Kolwezi / Katanga)~1.300 km a 1.800 km~2.500 km a 3.000 km~2.500 km a 2.800 kmTempo Terrestre (Mina $\rightarrow$ Porto)5 a 10 dias (em condições normais)15 a 25 dias (com retenções fronteiriças em Kasumbalesa)18 a 30 dias (elevada volatilidade por filas rodoviárias)Congestionamento e Dwell Time no Porto2 a 4 dias (Porto mineral de águas profundas e baixa saturação)5 a 10 dias (Gargalos operacionais crónicos e greves)7 a 15 dias (Elevado congestionamento e partilha com carga geral)Tempo Marítimo até à Europa (Rotterdam)~10 a 14 dias (Viagem direta pelo Atlântico)~18 a 22 dias (Circun-navegação a partir do Índico/Sul)~22 a 28 dias (Passagem pelo Canal de Suez/Mar Vermelho ou Cabo)Tempo Marítimo até aos EUA (Houston/Leste)~15 a 18 dias~22 a 28 dias~30 a 38 diasTempo Marítimo até à China (Shanghai)~25 a 30 dias~20 a 25 dias~18 a 22 dias (Vantagem natural do Índico)Tempo Total Supply Chain (Mina $\rightarrow$ Europa)~20 a 28 dias~40 a 55 dias~45 a 60+ diasEstrutura e Diferencial de Custos: Custo do Frete Terrestre por Tonelada:
1 – Via Lobito: Estimado em cerca de $150 a $220/tonelada à medida que a operação ferroviária atinge escala comercial.
2 – Via Durban / Dar es Salaam (Rodoviário): Flutua entre $300 e $450/tonelada, sendo inflacionado por prémios de frete, portagens internacionais e consumo massivo de combustível ao longo de milhares de quilómetros.
3 – Custo do Capital em Trânsito (Working Capital) : Para mercadorias de elevado valor como o cobre ($8.000–$10.000/ton) e o cobalto ($25.000–$35.000/ton), cada dia adicional de mercadoria “bloqueada” no caminho representa custos financeiros elevados. Reduzir o tempo total de trânsito para metade liberta liquidez imediata para as companhias mineiras.
Vantagens: É a rota mais rápida e barata para a Europa e para as Américas, encurtando a cadeia de abastecimento em até 30 dias face ao Índico. Evita os estrangulamentos fronteiriços habituais no transporte por camião.
Limitações: A capacidade total ainda está em fase de expansão progressiva (meta de alcançar vários milhões de toneladas/ano). Sendo uma linha ferroviária única, a operação exige gestão rigorosa de manutenção para evitar perturbações.
O Porto Comercial do Lobito, situado num porto natural de águas profundas protegido pela baía da restinga do Lobito, está a passar por um processo de modernização profunda para se adaptar ao fluxo massivo de exportação de minerais críticos (cobre, cobalto, manganês e zinco) do Copperbelt e à importação de insumos para a região.
Com a entrada em funcionamento da concessão do Terminal Polivalente e Mineral e os investimentos em curso pelo consórcio Lobito Atlantic Railway (LAR) e autoridades portuárias, a capacidade de movimentação regista os seguintes marcos:
Categoria / TerminalCapacidade Histórica / AtualCapacidade Projetada (Médio / Longo Prazo)Carga Mineral Bulk (Terminal Mineral)250.000 a 500.000 toneladas/ano> 3.000.000 a 5.000.000+ toneladas/ano (Até 2028-2030)Contentores (Terminal de Contentores)100.000 a 160.000 TEUs/ano> 350.000 a 500.000 TEUs/anoCapacidade Geral do Porto (Todas as cargas)3,5 a 4,0 milhões de toneladas/ano> 11 a 12 milhões de toneladas/ano (Capacidade nominal total)A transformação do Porto do Lobito no principal ponto de saída do Atlântico para a África Central assenta num pacote de melhorias técnicas direcionadas:1 – Calado e Cais de Águas Profundas: O porto dispõe de um calado natural entre 14 e 16 metros, permitindo a atracação de navios de grande porte (como os graneleiros do tipo Panamax e Post-Panamax), sem necessidade de dragagens constantes.
2 – Automação e Carregadores de Navios (Ship Loaders): Instalação de sistemas automáticos de correias transportadoras e descarregamento rápido de vagões ferroviários (tipplers), reduzindo o tempo de acostagem dos navios graneleiros de vários dias para poucas horas.
3 – Armazéns de Minério Abertos e Fechados: Construção de silos e áreas de armazenamento especializado para proteger minérios de alta pureza (como o cobalto) contra contaminações e perdas ambientais por dispersão de poeiras.
4 – Ligação Direta Linha Férrea-Cais: O layout do terminal mineral permite que as composições do Caminho de Ferro de Benguela (CFB) entrem diretamente no perímetro portuário para descarregamento imediato, eliminando o custo e tempo de transporte rodoviário interno.
Este salto de capacidade permite ao Porto do Lobito operar como um hub transfronteiriço multimodal:
1 – Evitar o Congestionamento: Enquanto portos como Dar es Salaam ou Durban registam frequentes tempos de espera ao largo para atracação (dwell time), o Porto do Lobito tem capacidade para absorver o tráfego ferroviário diário proveniente da RDC e da Zâmbia sem gerar filas de navios.
2 – Duplo Fluxo de Carga: Além da exportação de minério para oeste (Europa e Américas), o porto projeta movimentar volumes crescentes de importação de retorno — nomeadamente combustíveis, fertilizantes, cimento e maquinaria pesada que seguem de comboio do Lobito para o interior de Angola, RDC e Zâmbia.
São estas exigências que colocam em total desenquadramento as tais “bojardas” do líder da UNITA, ACJ “Betinho”, governar Angola não é gerir o Galo Negro, há regras, compromissos, exigências, Angola conquistou credibilização, confiança, sem fanatismos nem fantasias, mas com responsabilidade, essa mesma responsabilidade que exige continuidade em 2027, para que não percamos mais tempo e possamos acertar o passo de vez com a Nova República.